Modelos 303 y 130 para arquitectos autónomos: plazos, cálculo y cómo prepararlos sin estrés
Si ejerces como arquitecto autónomo, cada trimestre tienes dos citas con Hacienda: el modelo 303 (IVA) y, en muchos casos, el modelo 130 (pago fraccionado del IRPF). Tenerlas controladas evita recargos y sustos de tesorería.
Información general. Los plazos pueden moverse cuando el último día es festivo o fin de semana, y tu situación concreta puede tener matices: consúltalo con tu gestoría.
Plazos de presentación
- 1.er trimestre: del 1 al 20 de abril.
- 2.º trimestre: del 1 al 20 de julio.
- 3.er trimestre: del 1 al 20 de octubre.
- 4.º trimestre: del 1 al 30 de enero del año siguiente.
Si domicilias el pago, el plazo suele terminar unos días antes. En enero, además, se presenta el resumen anual de IVA (modelo 390).
Modelo 303: el IVA
Declaras el IVA repercutido en tus facturas (normalmente el 21 %) y restas el IVA soportado en gastos deducibles de tu actividad: software, colaboradores, material, seguro de responsabilidad civil, etc. Si sale a pagar, se ingresa; si sale a compensar, se arrastra al trimestre siguiente.
Para que cuadre, necesitas tener todas las facturas emitidas y recibidas del trimestre, con el NIF de cada proveedor.
Modelo 130: el pago fraccionado del IRPF
Es un adelanto del IRPF: con carácter general, el 20 % del rendimiento neto acumulado desde enero (ingresos menos gastos deducibles), menos las retenciones que te han practicado y los pagos de trimestres anteriores.
¿Quién no tiene que presentarlo? Los profesionales que el año anterior facturaron con retención de IRPF al menos el 70 % de sus ingresos de la actividad. Es frecuente en estudios que trabajan sobre todo para promotoras y empresas, que ya retienen el 15 %.
Los libros registro: la clave de todo
La Agencia Tributaria permite importar los libros registro de facturas en el Pre303 para que el borrador del IVA se rellene solo. Para eso los libros tienen que estar en el formato de su plantilla oficial de Excel. Si los llevas al día, preparar el trimestre es cuestión de minutos:
- Descarga tus libros registro del trimestre en el formato oficial.
- Entra en el Pre303 con tu certificado o Cl@ve e importa el archivo.
- Revisa el resultado y preséntalo.
- Guarda el justificante junto al resto de la documentación del trimestre.
Errores habituales
- Facturas de gasto sin el NIF del proveedor o a nombre de otra persona.
- Mezclar gastos personales y de la actividad.
- Olvidar facturas emitidas a final de trimestre.
- No apartar el IVA cobrado y encontrarse sin liquidez el día 20.
Cómo te ayuda PlantArquit
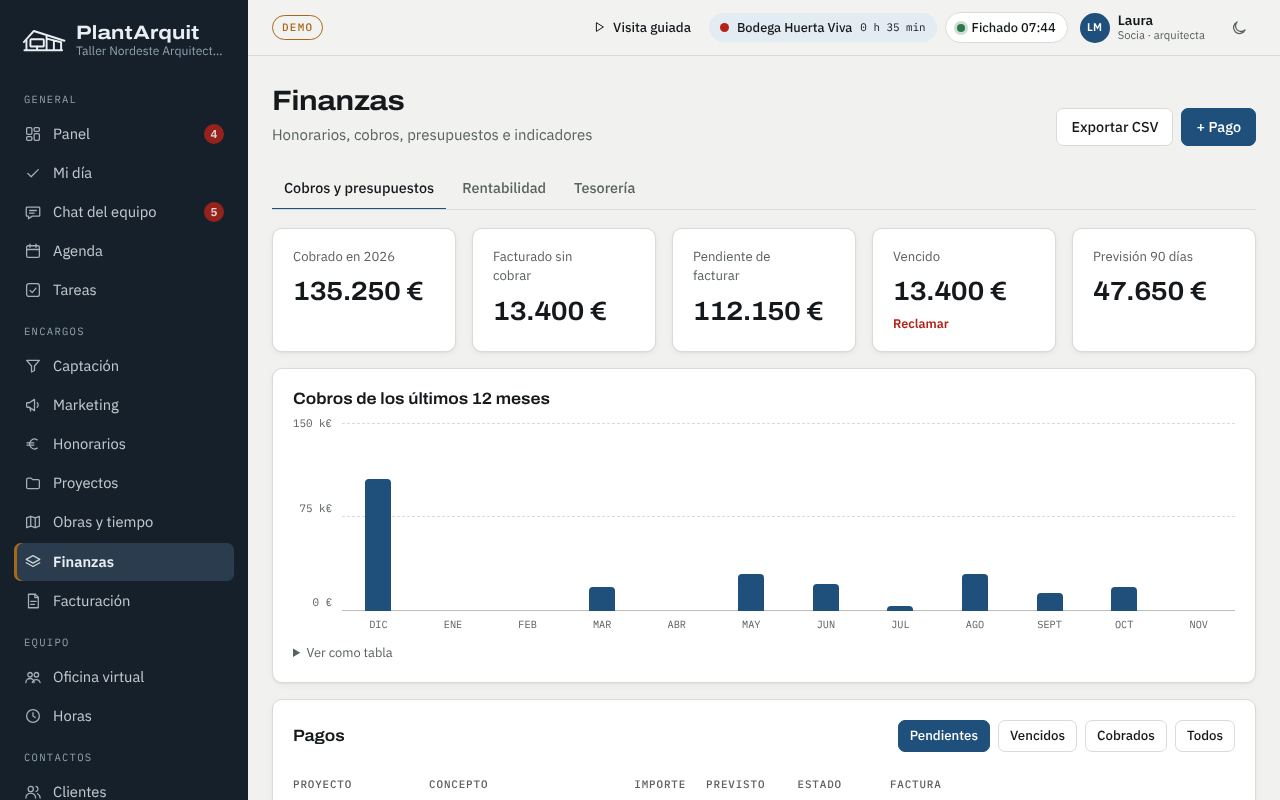
PlantArquit lleva el calendario fiscal con avisos antes de cada plazo, genera los libros registro en el Excel oficial de Hacienda listos para el Pre303 y te avisa de los gastos sin NIF. Y si trabajas con gestoría, preparas en un clic el paquete trimestral con facturas, gastos y extracto del banco conciliado.
Preguntas frecuentes
¿Tengo que presentar el 303 si no he facturado nada?
Sí. Si estás dado de alta en IVA, la declaración trimestral se presenta aunque no haya actividad, indicando que no hay operaciones.
¿Puedo no presentar el modelo 130?
Sí, si en el año anterior al menos el 70 % de tus ingresos de la actividad profesional estuvieron sujetos a retención de IRPF.